
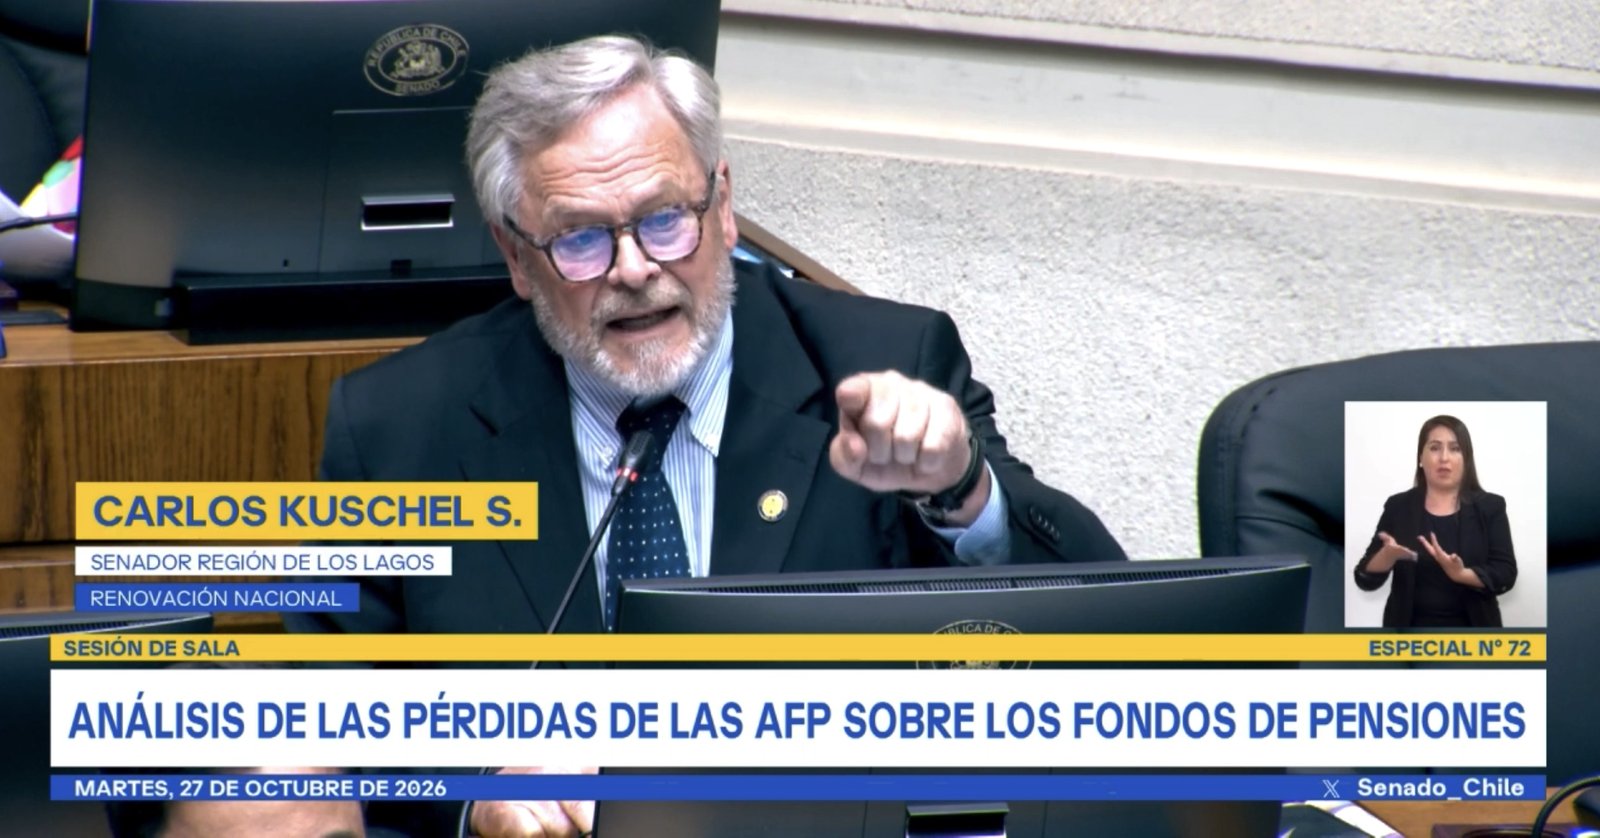
Quien tiene sus ahorros en el Fondo E suele estar cerca de jubilar o ya jubilado, y eligió ese fondo para no ver caídas. Por eso la pérdida de este año importa, y por eso hay que explicarla bien. Eso pidió el senador Carlos Ignacio Kuschel en la sesión especial del Senado del martes 27 de octubre: entender las causas y tener a la vista todos los números.
Según la Superintendencia de Pensiones, el Fondo E, el más conservador del sistema, acumuló una rentabilidad real de −10,39 % entre enero y septiembre de 2026. La Superintendencia abrió un procedimiento sancionatorio contra las siete AFP y revisa sus decisiones de inversión.
Por qué cayó un fondo hecho para no caer
El Fondo E invierte casi todo en bonos, y el precio de un bono baja cuando suben las tasas de interés. Eso fue lo que pasó este año, y empezó lejos de Chile.
Estados Unidos subió sus aranceles. Chile, que tenía arancel cero gracias al tratado de libre comercio, pasó a 10 % en abril de 2025 y a 12,5 % desde el 24 de julio de 2026. Los aranceles encarecen lo que se compra, y la inflación en Estados Unidos llegó a 3,7 % anual en septiembre. Ese mes, la Reserva Federal subió su tasa en 0,25 puntos, la primera alza en tres años.
Cuando sube la tasa de referencia en Estados Unidos, los bonos que ya estaban en el mercado valen menos, en Chile y en todas partes. La Asociación de AFP atribuye la caída a ese movimiento, concentrado en septiembre, y al petróleo sobre 100 dólares por el conflicto con Irán, que reavivó la inflación. El senador explicó en la Sala esa misma cadena: aranceles, precios, tasas y bonos.
Las caídas que hubo antes
El senador recordó que los fondos de pensiones ya han pasado por pérdidas mayores, y las cifras oficiales lo confirman.
En 2008, con la crisis financiera internacional, el Fondo A perdió 40,26 % real y el Fondo B, 30,08 %, según la Superintendencia de Pensiones. Tardaron entre 13 y 14 meses en recuperarse.
En 2022, el Fondo A cayó 20,81 % real y el Fondo B, 15,82 %. Es casi el doble de la caída actual del Fondo E, y el A es uno de los fondos con más afiliados. Ese año el Fondo E ganó 7,83 %: es la otra cara de la misma lógica, porque cuando las tasas bajan o se estabilizan, los bonos se recuperan.
A eso se suman los retiros. Los tres retiros de fondos aprobados durante la pandemia sumaron cerca de 50.000 millones de dólares, y para pagarlos las AFP tuvieron que vender inversiones en poco tiempo. El Banco Central debió intervenir con compras de bonos bancarios por hasta 10.000 millones de dólares para evitar ventas apresuradas. Los fondos de pensiones, que equivalían a 83 % del PIB en julio de 2020, bajaron a 62 % en julio de 2024, según Ciedess.
El senador planteó que esas pérdidas no recibieron el mismo escrutinio y pidió que la autoridad entregue las cifras de todas ellas, para poder comparar.
El problema de fondo es la inversión
Los fondos de pensiones suman cerca de 250.000 millones de dólares, según la Superintendencia. Ese ahorro se invierte: financia empresas, proyectos y el mercado de capitales. Por eso el senador puso el foco más allá de la caída de este año, en cuánto está creciendo el país en que se invierte ese ahorro.
El cobre lo muestra. Chile produjo 5.415.200 toneladas en 2025, prácticamente lo mismo que en 2004, cuando produjo 5.412.500, según Cochilco. En estos veinte años la producción se ha mantenido en torno a cinco millones y medio de toneladas, aunque el precio alcanzó un récord de 6,29 dólares la libra en mayo de 2026. Casi la mitad de la cartera de proyectos mineros proyectada por Cochilco hasta 2034, el 47 %, corresponde a reposición: mantener la producción que hay, no aumentarla.
Sin inversión no hay crecimiento ni empleo, y sin crecimiento los fondos de pensiones tienen menos en qué rentar.
La pérdida del Fondo E es real y la Superintendencia la está investigando. Lo que el senador pidió en la Sala es mirarla junto a las anteriores, con todas las cifras sobre la mesa.
Fuentes: Superintendencia de Pensiones (rentabilidad de los fondos, enero-septiembre de 2026; 2022; 2008; activos a agosto de 2026) · Asociación de AFP, vía Emol (14-oct-2026) · Banco Central de Chile (2021) · Ciedess, vía La Tercera · Cochilco (anuario 1985-2004 y cartera de proyectos 2025-2034) · Cesco, vía Diario Financiero (producción 2025).